Capire chi può ancora evitare la fattura elettronica è meno scontato di quanto sembri. Molte informazioni che circolano online sono rimaste ferme al 2022 o al 2023 e continuano, per esempio, a indicare i forfettari tra gli esonerati.
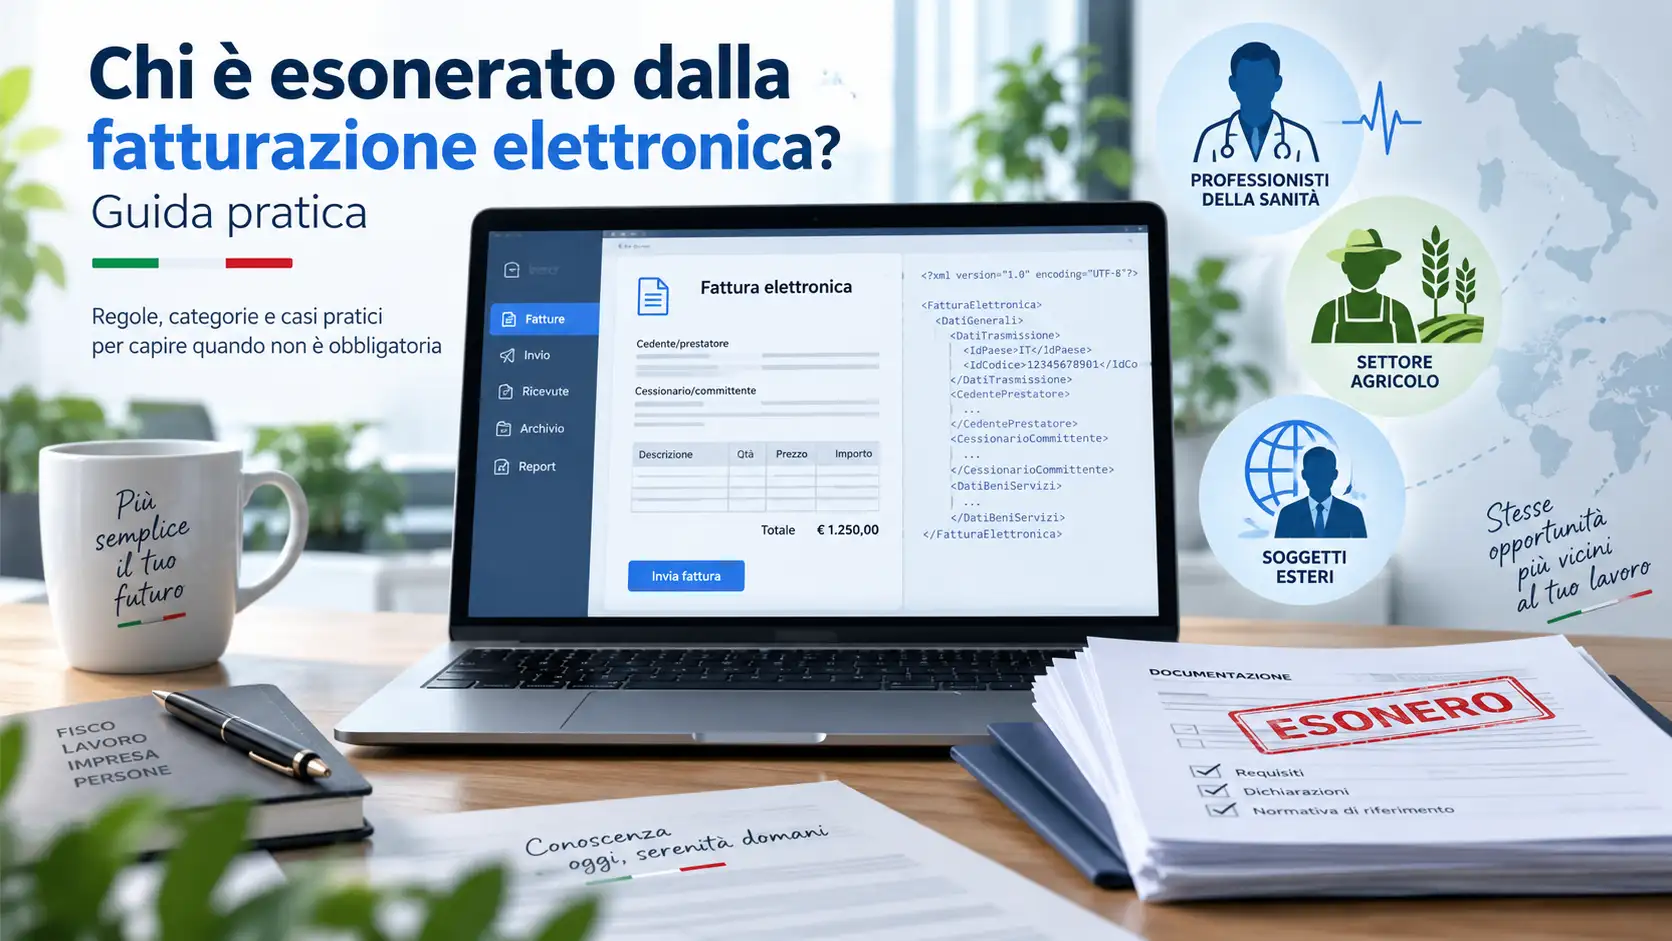
Nel 2026 la fatturazione elettronica tramite Sistema di Interscambio è la regola per imprese e professionisti residenti o stabiliti in Italia. Gli esoneri rimasti riguardano soprattutto particolari produttori agricoli e alcune operazioni fuori dal perimetro dell’obbligo. Per le prestazioni sanitarie rese a persone fisiche opera invece uno specifico divieto di fatturazione tramite SdI.
Chi non è più esonerato dalla fattura elettronica
Conviene partire da qui, perché è l’errore che incontro più spesso: essere in regime forfettario non significa più poter emettere fatture cartacee o semplici PDF inviati via email al posto della fattura elettronica.
La vecchia esclusione è stata progressivamente eliminata. Dal 1° luglio 2022 l’obbligo era già stato esteso a molti contribuenti forfettari; la deroga rimasta per le cosiddette micro partite IVA con ricavi o compensi non superiori a 25.000 euro è terminata il 31 dicembre 2023. Dal 1° gennaio 2024 l’obbligo riguarda quindi anche i forfettari, indipendentemente da quella vecchia soglia.
Lo stesso vale per chi applicava il vecchio regime di vantaggio e per le categorie che in passato avevano beneficiato di esclusioni collegate alla legge 398/1991.
È un dettaglio tutt’altro che teorico. Nella pratica capita ancora di vedere professionisti appena entrati nel forfettario convinti di poter preparare un PDF con Word o Excel e mandarlo al cliente. Quel documento può eventualmente servire come copia di cortesia, ma non sostituisce il file XML trasmesso attraverso lo SdI quando l’operazione è soggetta all’obbligo di fatturazione elettronica.
Operatori sanitari: più che un esonero, è un divieto
Il caso della sanità va tenuto separato dagli altri perché parlare semplicemente di “esonero” rischia di far capire il contrario della regola.
Per determinate prestazioni sanitarie la fattura elettronica attraverso il Sistema di Interscambio non deve essere emessa.
La disciplina riguarda anzitutto i soggetti tenuti alla trasmissione dei dati al Sistema Tessera Sanitaria per le fatture i cui dati devono essere comunicati allo stesso Sistema TS. La normativa prevede che questi documenti non transitino attraverso lo SdI. La disposizione è stata resa strutturale, superando il meccanismo delle proroghe annuali utilizzato negli anni precedenti.
La protezione non riguarda soltanto chi invia i dati al Sistema Tessera Sanitaria. La disciplina è stata estesa anche ai soggetti che non sono tenuti alla trasmissione al Sistema TS quando emettono fatture relative a prestazioni sanitarie effettuate nei confronti di persone fisiche.
Qui si vede spesso un secondo errore: “Sono un medico, quindi non devo mai fare fattura elettronica”. Non funziona così.
Quando un professionista sanitario deve comunque usare la fattura elettronica
Bisogna guardare la singola operazione, non soltanto la professione esercitata.
Il divieto riguarda le fatture relative alle prestazioni sanitarie verso persone fisiche rientranti nella disciplina prevista dalla normativa. Un professionista sanitario può però svolgere anche attività diverse.
Pensiamo a un medico che, oltre alle visite ai pazienti, svolga una consulenza per una società. Oppure a un professionista che fatturi una prestazione non sanitaria a un’impresa. In questi casi non si può applicare automaticamente il divieto previsto per le prestazioni sanitarie al paziente.
È proprio questa distinzione che, nei casi misti, consiglio di verificare prima di emettere il documento. Automatizzare tutto impostando il gestionale su “fattura cartacea perché sono sanitario” è una delle scorciatoie che prima o poi crea problemi.
I piccoli produttori agricoli possono essere esonerati
Un’altra eccezione ancora concreta riguarda i produttori agricoli che rientrano nell’articolo 34, comma 6, del DPR 633/1972.
La norma prevede un regime di esonero per i produttori agricoli che nell’anno solare precedente abbiano realizzato — oppure, in caso di inizio attività, prevedano di realizzare — un volume d’affari non superiore a 7.000 euro, costituito per almeno due terzi da cessioni dei prodotti agricoli e ittici interessati dal regime speciale.
Questi soggetti sono esonerati da una serie di obblighi IVA documentali e contabili, tra cui l’emissione della fattura.
Quando l’acquirente è un’impresa che compra beni o utilizza servizi nell’esercizio della propria attività, è quest’ultimo a dover emettere il documento secondo il particolare meccanismo previsto dall’articolo 34.
Qui bisogna fare attenzione a non trasformare i 7.000 euro in una soglia generica. Non basta essere agricoltori e fatturare meno di 7.000 euro. Devono ricorrere anche gli altri requisiti previsti dalla norma, compreso quello relativo alla composizione del volume d’affari.
Il produttore può anche scegliere di non utilizzare il regime di esonero e optare per l’applicazione ordinaria dell’IVA.
Soggetti esteri: essere identificati in Italia non equivale a essere stabiliti
Altro terreno dove le definizioni fanno la differenza.
La regola generale prevista dal Dlgs 127/2015 impone la fatturazione elettronica tramite SdI per le cessioni di beni e le prestazioni di servizi effettuate tra soggetti residenti o stabiliti nel territorio dello Stato.
Un soggetto non residente semplicemente identificato ai fini IVA in Italia non diventa, per questo solo fatto, un soggetto “stabilito” nel territorio italiano.
L’Agenzia delle Entrate ha chiarito, per esempio, che un operatore non residente identificato in Italia non è tenuto ad accreditarsi al Sistema di Interscambio come se fosse un soggetto stabilito.
Attenzione però alla conseguenza pratica: operazione fuori dall’obbligo di fatturazione elettronica non significa automaticamente assenza di adempimenti telematici.
Per le operazioni transfrontaliere esistono infatti specifici obblighi di trasmissione dei dati attraverso il Sistema di Interscambio. È uno dei motivi per cui, quando c’è una controparte estera, la domanda corretta non è soltanto “devo fare la fattura elettronica?”, ma anche “come devo comunicare questa operazione?”.
Chi non ha partita IVA è esonerato?
Tecnicamente, in molti casi non si tratta neppure di un esonero.
L’obbligo disciplinato dal Dlgs 127/2015 riguarda la fatturazione delle operazioni effettuate dai soggetti IVA interessati dalla norma. Una persona privata che vende occasionalmente un proprio bene usato non diventa obbligata alla fatturazione elettronica soltanto perché riceve del denaro.
Lo stesso ragionamento impone cautela quando si parla di prestazioni occasionali: non bisogna confondere una ricevuta relativa a un’attività realmente occasionale con la fattura di chi esercita abitualmente un’attività professionale.
Qui non esiste una soglia magica che trasformi automaticamente un’attività abituale in occasionale. La qualificazione dipende dal modo in cui l’attività viene effettivamente svolta e, nei casi dubbi, va affrontata con il commercialista prima ancora di chiedersi quale documento emettere.
Le fatture verso privati devono essere elettroniche?
Sì. È un’altra convinzione nata nei primi anni della fatturazione elettronica e mai del tutto scomparsa.
Il fatto che il cliente non abbia partita IVA non elimina l’obbligo di fattura elettronica quando il cedente o prestatore è tenuto a emetterla.
La normativa riguarda sia le operazioni B2B tra operatori economici sia quelle B2C verso consumatori finali. L’Agenzia delle Entrate lo chiarisce espressamente nella propria guida sulla fatturazione elettronica.
Nel file viene indicato il codice fiscale del consumatore. Il cliente può ricevere una copia leggibile del documento, ma quella copia non prende il posto dell’XML fiscalmente emesso tramite SdI.
Fa eccezione, come visto, il particolare trattamento delle prestazioni sanitarie nei confronti delle persone fisiche.
Una fattura PDF inviata via email è una fattura elettronica?
No, almeno non nel senso richiesto dalla normativa italiana sulla fatturazione elettronica tramite SdI.
È un equivoco banale, ma ancora frequente.
Una fattura preparata in PDF e spedita per email non diventa una “fattura elettronica” soltanto perché non è stata stampata. Nell’ambito dell’obbligo italiano, il documento deve essere generato nel formato previsto e trasmesso attraverso il Sistema di Interscambio.
Il PDF che arriva al cliente è normalmente una rappresentazione leggibile, spesso chiamata copia di cortesia.
Se lo SdI scarta il file XML, il fatto che il cliente abbia già ricevuto il PDF non sana automaticamente il problema: occorre verificare lo scarto e procedere correttamente alla nuova trasmissione.
Come capire se si rientra davvero in un esonero
Quando c’è un dubbio, eviterei di partire dal codice ATECO o da una frase trovata su un forum. Le verifiche utili sono altre:
- capire se il soggetto è residente, stabilito o soltanto identificato in Italia;
- verificare il regime fiscale effettivamente applicato;
- individuare la natura della singola operazione;
- controllare se esiste una disposizione speciale, come quella sanitaria o agricola;
- verificare separatamente eventuali obblighi di comunicazione dei dati, anche quando non c’è una normale e-fattura tramite SdI.
Sembra una distinzione pignola finché non si incontra un soggetto che svolge attività miste. È lì che le risposte del tipo “questa categoria è esonerata” smettono di funzionare.
Attenzione alle guide sulla fatturazione elettronica non aggiornate
Sul web sono ancora indicizzate pagine che riportano correttamente le regole valide nel 2019, 2022 o 2023 ma che, lette oggi senza controllare la data, portano a conclusioni sbagliate.
La stessa documentazione storica dell’Agenzia delle Entrate può contenere riferimenti ai vecchi esoneri dei contribuenti forfettari. Quelle informazioni vanno lette nel loro contesto temporale: la normativa successiva ha esteso l’obbligo.
Per questo, davanti alla frase “i forfettari sono esonerati dalla fattura elettronica”, oggi la risposta può essere molto breve: no, non nel 2026.
Domande frequenti
I forfettari sono esonerati dalla fatturazione elettronica nel 2026?
No. Dal 1° gennaio 2024 è terminata anche l’ultima esclusione prevista per le partite IVA con ricavi o compensi non superiori a 25.000 euro. Nel 2026 il contribuente forfettario deve quindi utilizzare la fatturazione elettronica quando l’operazione rientra nell’obbligo.
Un medico deve fare la fattura elettronica?
Non per le prestazioni sanitarie rese alle persone fisiche rientranti nel divieto previsto dalla normativa. Il medico può però essere tenuto alla fatturazione elettronica per altre operazioni, per esempio determinate consulenze non riconducibili alla prestazione sanitaria al paziente. Va quindi esaminata la singola fattura.
Un piccolo agricoltore è esonerato dalla fattura elettronica?
Può esserlo se possiede i requisiti dell’articolo 34, comma 6, DPR 633/1972. La norma prevede, tra le altre condizioni, un volume d’affari non superiore a 7.000 euro e almeno due terzi dello stesso derivanti dalle cessioni dei prodotti interessati dal regime.
Se fatturo a un privato posso emettere un semplice PDF?
No, se sei un soggetto obbligato alla fatturazione elettronica. Anche le fatture B2C verso consumatori finali devono transitare attraverso lo SdI, salvo specifiche eccezioni come quelle previste per determinate prestazioni sanitarie. Il PDF può essere consegnato come copia leggibile.
Un soggetto estero con partita IVA italiana deve sempre usare lo SdI?
Non necessariamente. La sola identificazione IVA in Italia non equivale allo stabilimento nel territorio dello Stato. La situazione cambia se esiste una stabile organizzazione italiana e vanno comunque verificati gli obblighi relativi alla comunicazione delle operazioni transfrontaliere.
Prima di emettere una fattura fuori dallo SdI
Gli esoneri sono ormai pochi, mentre i casi particolari sono ancora numerosi. Per questo conviene diffidare delle scorciatoie basate soltanto sulla categoria professionale: spesso è la natura dell’operazione a decidere come deve essere emesso il documento.
Quando l’errore può incidere sugli adempimenti IVA, è prudente verificare la posizione concreta con il proprio commercialista e confrontarla con la normativa aggiornata dell’Agenzia delle Entrate e di Normattiva.

Giornalista e analista, scrive di economia italiana, innovazione e imprese. Appassionato di tecnologia e finanza, racconta il presente e il futuro delle aziende che fanno muovere il Paese.