Revocare la delega concessa al commercialista o a un altro intermediario per accedere ai servizi di fatturazione elettronica è possibile in qualsiasi momento. La procedura, però, è cambiata rispetto a quella utilizzata fino al 2025.
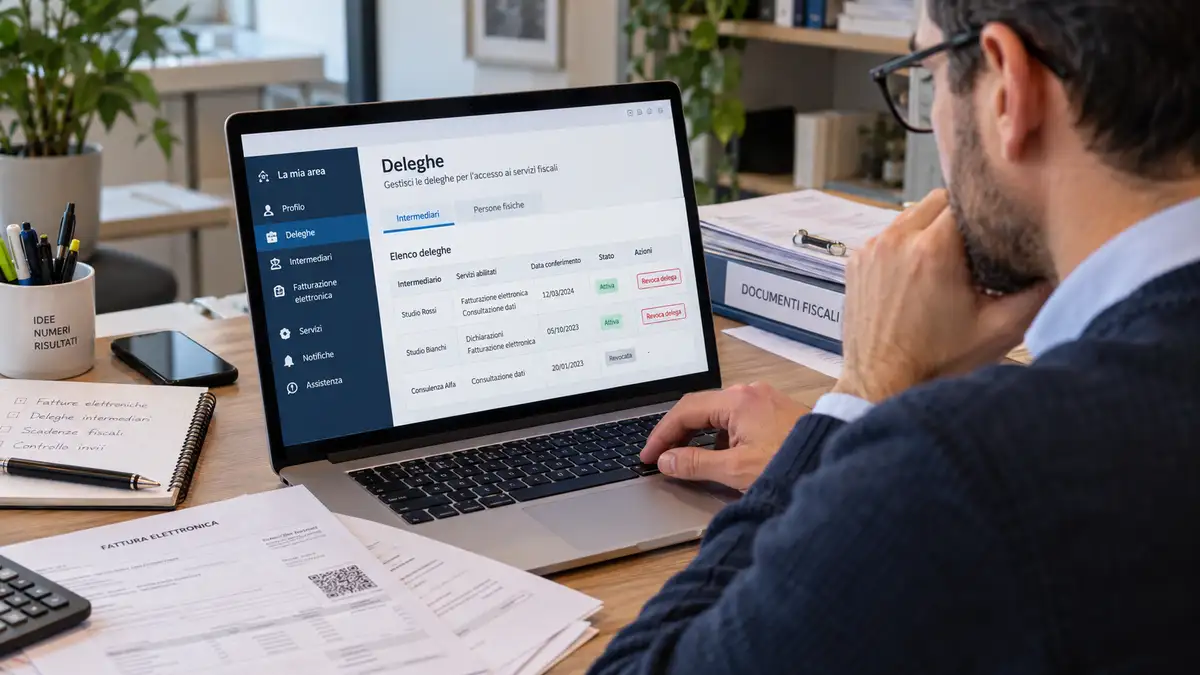
Oggi il contribuente può revocare direttamente online una delega attiva entrando nell’area riservata dell’Agenzia delle Entrate e seguendo il percorso “Il tuo profilo” → “Deleghe” → “Intermediari” → “Chi ho delegato”. Individuata la delega interessata, si utilizza l’azione “Revoca”. Se effettuata direttamente dal delegante, la revoca ha effetto immediato.
Dal dicembre 2025, infatti, il sistema delle deleghe ai servizi fiscali online è stato riorganizzato con l’introduzione della delega unica. È un dettaglio da non trascurare perché molte guide ancora reperibili online descrivono la procedura precedente.
Come revocare online la delega per la fatturazione elettronica
Per chi vuole semplicemente togliere a un intermediario l’accesso ai propri servizi fiscali, la strada più diretta è operare personalmente dall’area riservata dell’Agenzia delle Entrate.
La procedura prevista per la nuova delega unica è questa:
- accedere all’area riservata dell’Agenzia delle Entrate con le proprie credenziali di autenticazione;
- aprire la sezione “Il tuo profilo”;
- entrare in “Deleghe”;
- scegliere “Intermediari”;
- aprire “Chi ho delegato”;
- individuare l’intermediario interessato;
- selezionare “Revoca” tra le azioni disponibili.
Quando la richiesta è presentata direttamente dal contribuente delegante, la revoca produce effetto immediato.
Nella pratica, questo è il sistema più semplice quando il rapporto con il vecchio commercialista è terminato oppure quando non si vuole più consentire a un professionista di consultare fatture, dati IVA o altri servizi precedentemente autorizzati.
È bene controllare con attenzione il nominativo e il codice fiscale dell’intermediario prima di confermare. Chi ha cambiato consulente più volte può infatti trovare più deleghe o autorizzazioni riferite a periodi differenti.
Dal 2025 esiste la delega unica: cosa è cambiato
Dall’8 dicembre 2025 sono operative le nuove modalità di conferimento e revoca della cosiddetta delega unica agli intermediari.
Il nuovo sistema consente di autorizzare, attraverso una sola gestione, l’accesso a uno o più servizi online dell’Agenzia delle Entrate e dell’Agenzia delle Entrate-Riscossione. Le precedenti modalità di comunicazione delle deleghe sono rimaste utilizzabili fino al 5 dicembre 2025.
Per quanto riguarda la fatturazione elettronica, la delega può comprendere servizi quali:
- consultazione e acquisizione delle fatture elettroniche o dei loro duplicati;
- consultazione dei dati rilevanti ai fini IVA;
- registrazione dell’indirizzo telematico;
- fatturazione elettronica e conservazione delle fatture;
- accreditamento e censimento dei dispositivi.
La delega unica può comprendere anche il Cassetto fiscale e, se scelti dal contribuente, altri servizi dell’Amministrazione finanziaria.
Questo spiega perché oggi parlare genericamente di “delega per la fatturazione elettronica” può essere impreciso: l’autorizzazione concessa allo stesso intermediario potrebbe riguardare anche altri servizi fiscali.
Cosa succede alle deleghe concesse prima dell’8 dicembre 2025
Qui nasce uno dei dubbi più frequenti.
Le deleghe già attive prima dell’introduzione del nuovo sistema non sono state annullate automaticamente l’8 dicembre 2025. Continuano a essere valide fino alla loro scadenza naturale, ma comunque non oltre il 28 febbraio 2027.
Questo significa che nel 2026 un contribuente può ancora avere attiva una delega rilasciata con il vecchio sistema.
Se si è cambiato commercialista, quindi, non conviene dare per scontato che l’accesso del precedente professionista sia cessato. È meglio entrare nell’area riservata e verificare concretamente quali deleghe risultano ancora attive.
È proprio uno dei casi in cui il problema nasce più facilmente: il rapporto professionale finisce, ma la delega fiscale non viene revocata perché si presume che la chiusura dell’incarico produca automaticamente lo stesso effetto anche sui sistemi dell’Agenzia.
Sono due aspetti distinti.
Può revocare la delega anche il commercialista?
Sì. La revoca può essere comunicata non soltanto dal contribuente, ma anche tramite un intermediario.
La disciplina della delega unica prevede che la revoca possa essere comunicata in qualsiasi momento successivo all’attivazione dal delegante, dall’intermediario delegato oppure, attraverso le modalità telematiche previste, anche da un intermediario differente.
L’intermediario che ha ricevuto la delega può operare dalla propria area riservata oppure utilizzare i canali telematici previsti dall’Agenzia.
C’è però una differenza sui tempi: la revoca eseguita direttamente dal contribuente ha effetto immediato, mentre quella trasmessa dall’intermediario produce effetto dal momento in cui viene ricevuta la relativa attestazione.
Se l’obiettivo è bloccare personalmente e senza passaggi intermedi un’autorizzazione che non si vuole più mantenere, l’accesso diretto alla propria area riservata resta quindi la soluzione più lineare.
Revoca e rinuncia alla delega non sono la stessa cosa
I due termini vengono spesso usati come sinonimi, ma nel sistema dell’Agenzia indicano operazioni differenti.
La revoca parte dal contribuente, o viene comunicata per suo conto, e serve a eliminare una delega concessa.
La rinuncia, invece, può essere effettuata dall’intermediario che non intende più utilizzare la delega ricevuta. L’intermediario può farlo dalla propria area riservata attraverso la gestione delle deleghe. La rinuncia riguarda tutti i servizi compresi nella delega e produce effetto immediato.
È una distinzione utile soprattutto quando termina il rapporto con uno studio professionale: il contribuente può procedere alla revoca senza dover aspettare che sia il vecchio commercialista a rinunciare spontaneamente all’autorizzazione.
Quanto dura una nuova delega?
Con il sistema della delega unica è possibile delegare al massimo due intermediari.
La delega scade il 31 dicembre del quarto anno successivo a quello in cui è stata conferita.
La scadenza automatica non impedisce al contribuente di revocarla prima. Se un’autorizzazione non serve più, non c’è quindi alcuna necessità di aspettarne la naturale cessazione.
Un altro dettaglio pratico riguarda il cambio di professionista. Se viene conferita nuovamente una delega allo stesso intermediario secondo le nuove modalità, le deleghe precedentemente attribuite a quel medesimo intermediario vengono automaticamente revocate.
Revocare la delega blocca la propria fatturazione elettronica?
No. Revocare la delega a un intermediario non equivale a disattivare la fatturazione elettronica del titolare della partita IVA.
La delega stabilisce quali operazioni l’intermediario può effettuare per conto del contribuente sui servizi dell’Agenzia. La revoca elimina quell’autorizzazione, non cancella le fatture già emesse e non chiude la posizione IVA.
Dopo la revoca sarà però necessario verificare chi gestirà concretamente gli adempimenti successivi.
Se si sta passando da un commercialista a un altro, il punto delicato è proprio questo: revocare il vecchio accesso senza aver predisposto quello nuovo può creare un’interruzione nella gestione operativa, soprattutto quando lo studio si occupava anche di consultazione delle fatture, dati IVA o conservazione.
La revoca cancella anche le fatture già viste dal commercialista?
No. La revoca agisce sull’autorizzazione ad accedere ai servizi e ai dati attraverso i sistemi dell’Agenzia; non elimina retroattivamente documenti già acquisiti nell’ambito dell’incarico professionale.
Il trattamento e la conservazione della documentazione già ricevuta dal professionista dipendono poi dagli obblighi fiscali, professionali e dalla normativa sulla protezione dei dati applicabili al caso concreto.
Per questo motivo, quando si interrompe un rapporto con uno studio, oltre alla revoca telematica conviene chiarire anche la consegna della documentazione, gli archivi eventualmente gestiti dallo studio e lo stato degli adempimenti ancora aperti.
Ho cambiato commercialista: cosa controllare prima della revoca
La fretta può creare un problema più fastidioso della delega stessa. Prima di revocare l’autorizzazione al vecchio intermediario, conviene verificare almeno che siano stati recuperati i documenti necessari e che il nuovo professionista sappia da quale data dovrà prendere in carico la gestione.
Un controllo utile riguarda anche il servizio di conservazione delle fatture elettroniche. La delega alla gestione di questo servizio e la conservazione dei documenti non vanno confusi con la semplice possibilità di consultarli.
Se sono presenti situazioni particolari — passaggio di studio nel corso dell’anno, contabilità non ancora consegnata, dichiarazioni in lavorazione o contenziosi — è prudente coordinare la revoca con il nuovo consulente.
Attenzione alle vecchie guide trovate online
Prima dell’introduzione della delega unica esistevano specifiche modalità per comunicare il conferimento e la revoca delle deleghe relative ai servizi di fatturazione elettronica. Per esempio, l’Agenzia aveva previsto una funzione denominata “Deleghe – Gestione deleghe per intermediari”, riservata agli intermediari abilitati.
Quelle istruzioni possono ancora comparire molto in alto nei risultati di ricerca, ma descrivono il sistema precedente.
Dal dicembre 2025 l’Agenzia ha espressamente indicato che le vecchie modalità sarebbero state sostituite dai nuovi strumenti della delega unica.
Per una procedura fiscale di questo tipo, quindi, la data della guida che si sta consultando conta quasi quanto il suo contenuto.
Domande frequenti
Posso revocare da solo la delega al commercialista?
Sì. Il contribuente può entrare nell’area riservata dell’Agenzia delle Entrate e utilizzare il percorso “Il tuo profilo” → “Deleghe” → “Intermediari” → “Chi ho delegato”. Dalla delega interessata è disponibile l’azione “Revoca”. La revoca effettuata direttamente dal delegante ha effetto immediato.
La delega per la fatturazione elettronica scade automaticamente?
Le nuove deleghe uniche scadono il 31 dicembre del quarto anno successivo all’anno di conferimento. Possono comunque essere revocate in qualsiasi momento. Le vecchie deleghe ancora valide restano efficaci fino alla scadenza originaria e comunque non oltre il 28 febbraio 2027.
Posso avere due commercialisti delegati contemporaneamente?
La disciplina della delega unica consente di conferire la delega a un massimo di due intermediari. I servizi attribuiti devono essere verificati nella configurazione della delega, perché possono comprendere fatturazione elettronica, Cassetto fiscale e altri servizi online.
La revoca elimina le fatture elettroniche già emesse?
No. La revoca riguarda l’autorizzazione concessa all’intermediario e non cancella le fatture elettroniche già trasmesse tramite Sistema di Interscambio né chiude la partita IVA. Cambiano invece le possibilità dell’intermediario di operare attraverso i servizi per i quali non è più delegato.
Devo chiedere al vecchio commercialista di revocare la delega?
Non è necessario. Il contribuente può revocare autonomamente una delega attiva dalla propria area riservata dell’Agenzia delle Entrate. È comunque opportuno coordinare separatamente il passaggio della documentazione e degli eventuali adempimenti ancora in corso.
Un controllo in più evita problemi nel cambio di intermediario
La revoca online richiede pochi passaggi, ma quando coincide con il cambio di commercialista è meglio non considerarla un’operazione isolata. Prima di togliere l’accesso al vecchio studio, conviene verificare documenti, conservazione delle fatture e attività fiscali ancora aperte, così da evitare vuoti nella gestione.
Fonti ufficiali
- Agenzia delle Entrate – Servizi telematici: comunicazione sull’introduzione della delega unica dall’8 dicembre 2025. Novità delega unica – Agenzia delle Entrate
- Agenzia delle Entrate-Riscossione: disciplina aggiornata della delega unica, servizi interessati, durata e modalità di revoca. Delega un intermediario – Agenzia delle Entrate-Riscossione
- Agenzia delle Entrate-Riscossione: pagina dedicata alla guida sulla delega unica, aggiornata nel 2026. La delega unica per l’utilizzo dei servizi online

Giornalista e analista, scrive di economia italiana, innovazione e imprese. Appassionato di tecnologia e finanza, racconta il presente e il futuro delle aziende che fanno muovere il Paese.